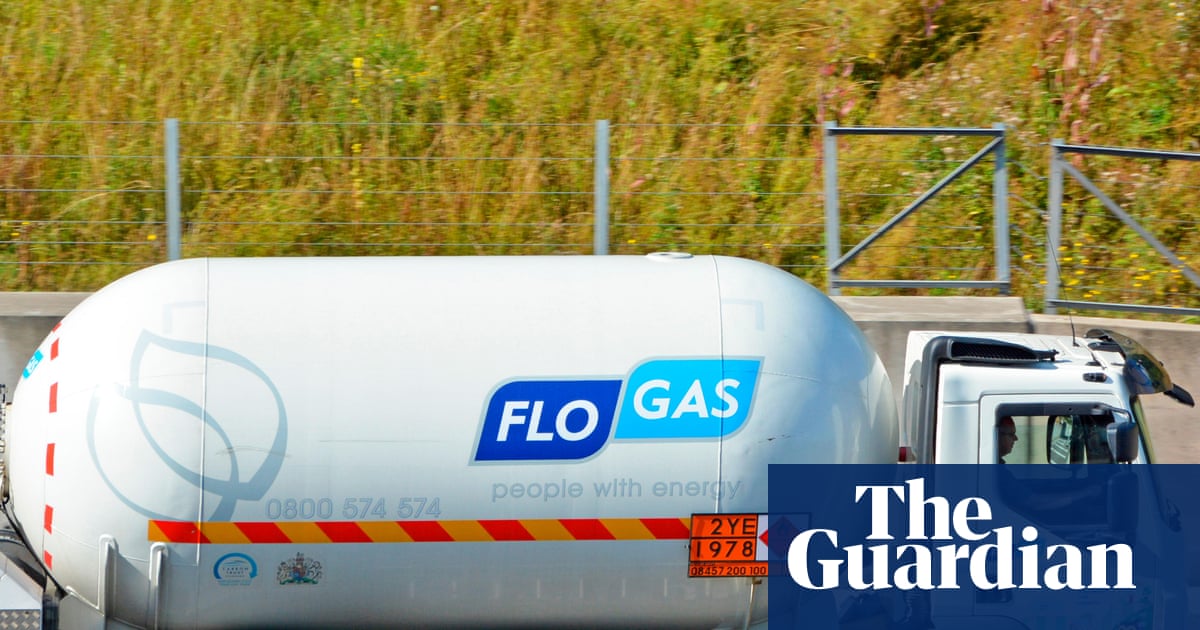
ლონდონის FTSE 100-ში შემავალმა DCC Energy-მ ამერიკული KKR-ისა და Energy Capital Partners-ის £5.75-მილიარდიანი შეთავაზება მიიღო. საბჭომ გარიგებას მხარი დაუჭირა, თუმცა კომპანიის დამფუძნებელი ჯიმ ფლავინი და მსხვილი აქციონერები, მათ შორის Aviva და Fidelity, ამბობენ, რომ ფასი ბიზნესის მომავალ შესაძლებლობას სათანადოდ არ ასახავს. დაპირისპირება დღევანდელ ნაღდ ფულსა და მომავალ ზრდას შორის არჩევანია.
კონსორციუმი თითო აქციაზე £65.25-ს ნაღდი ფულით იხდის. შეთავაზება takeover-ის მოლაპარაკებამდე სამი თვის საშუალო საბაზრო ფასზე 36%-ით მეტია. დამატებით შესაძლებელია თითო აქციაზე £1.25, თუ DCC-ის ტექნოლოგიური განყოფილება Nexora განსაზღვრულ ფასად გაიყიდება. საბჭოს აზრით, ეს აქციონერს დაუყოვნებელ და გარანტირებულ ღირებულებას აძლევს, ბაზრის გაურკვევლობის გარეშე.
ოპონენტების არგუმენტი ისაა, რომ კომპანიის გეგმა ჯერ შუა გზაშია. DCC-მა 2022 წელს გადაწყვიტა, 2030 წლისთვის საოპერაციო მოგება £830 მილიონამდე გაეორმაგებინა და ძირითად ენერგეტიკულ საქმიანობაზე კონცენტრირებულიყო. ბიზნესი ევროპასა და აშშ-ში თხევად გაზს, საწვავსა და off-grid ენერგეტიკულ მომსახურებას აწვდის, პარალელურად კი მზის პანელებისა და სუფთა ენერგიის სერვისს ზრდის.
კერძო კაპიტალი ასეთ კომპანიაში სტაბილურ ფულად ნაკადსა და გარდაქმნის შესაძლებლობას ხედავს. ძველი საწვავის ქსელი დღეს ფულს ქმნის, ეს რესურსი კი განახლებადი მიმართულების შესაძენად ან გასაზრდელად შეიძლება გამოიყენოს. თუ ცვლილება წარმატებული იქნება, დღევანდელი £65.25 მომავალში იაფი გამოჩნდება. თუ საწვავის მოთხოვნა უფრო სწრაფად შემცირდება ან ახალი პროექტი ვერ იმუშავებს, გარანტირებული შეთავაზება უკეთესი არჩევანი იქნება.
გარიგება ლონდონის ბირჟისთვის უფრო ფართო პრობლემასაც აჩვენებს. DCC-ის გარდა, რამდენიმე დიდი ბრიტანული კომპანია უცხოურ მყიდველთან გადავიდა ან მოლაპარაკებას აწარმოებდა. როცა ადგილობრივი აქციები ამერიკულ ანალოგებზე იაფად ფასდება, მყიდველს კომპანიაზე კონტროლის აღება შედარებით დაბალ ფასად შეუძლია. ამის შემდეგ საჯარო ინვესტორს მომავალი ზრდის მონაწილეობის შესაძლებლობა ეკარგება.
მოკლე შეჯამება: DCC-ის £5.75-მილიარდიანი გარიგება მხოლოდ ენერგოკომპანიის გაყიდვა არ არის — ის აჩვენებს, როგორ იყენებს კერძო კაპიტალი იაფ შეფასებას და ენერგეტიკული გარდაქმნის პოტენციალს. საბჭო ფულის სიზუსტეს ირჩევს, ნაწილი აქციონერებისა კი მეტ მომავალ ღირებულებას ელოდება. საბოლოო შეფასებისთვის მნიშვნელოვანია £830-მილიონიანი მიზნის რეალურობა, Nexora-ს გაყიდვის ფასი, შეთავაზების მხარდაჭერის დონე და ის, რამდენ ვალს დააკისრებს ახალი მფლობელი კომპანიას.
მოკლე შეჯამება
აქციონერის არჩევანია 36%-იანი დღევანდელი პრემია თუ ენერგეტიკული გარდაქმნის უფრო მაღალი, მაგრამ გაურკვეველი მომავალი ღირებულება.
AI ანალიზი
ამიხსენი ეს ამბავი AI-ს დახმარებით
წყაროები
ეს მასალა დამოუკიდებელი ქართული შეჯამებაა. სრული ტექსტისთვის იხილეთ ორიგინალი.
მსგავსი სტატიები

Google-მა Fervo Energy-სგან 396 მეგავატის გეოთერმული ენერგიის შესყიდვის ხელშეკრულება გააფორმა. მიწოდება 2028 წელს დაიწყება

ბუნებრივი აირის აქტივებზე გარიგებებმა ათწლეულის მაქსიმუმს მიაღწია. მყიდველები 21%-იან დანამატსაც იხდიან
ავსტრალია მონაცემთა ცენტრებისთვის საჭირო ენერგიის ხარჯის განაწილებაზე მსჯელობს
ევროპის გაზის მარაგი 13-წლიან მინიმუმზეა. ცივი ზამთარი ფასის ზრდის რისკს აჩენს